Bilanço Nedir? Aktif, Pasif ve Özkaynak Okuma
Bilanço bir şirketin belirli bir andaki fotoğrafıdır: bir tarafta neye sahip olduğu, diğer tarafta bu varlıkların parasının nereden geldiği. İki taraf hep eşittir.
iEconomy
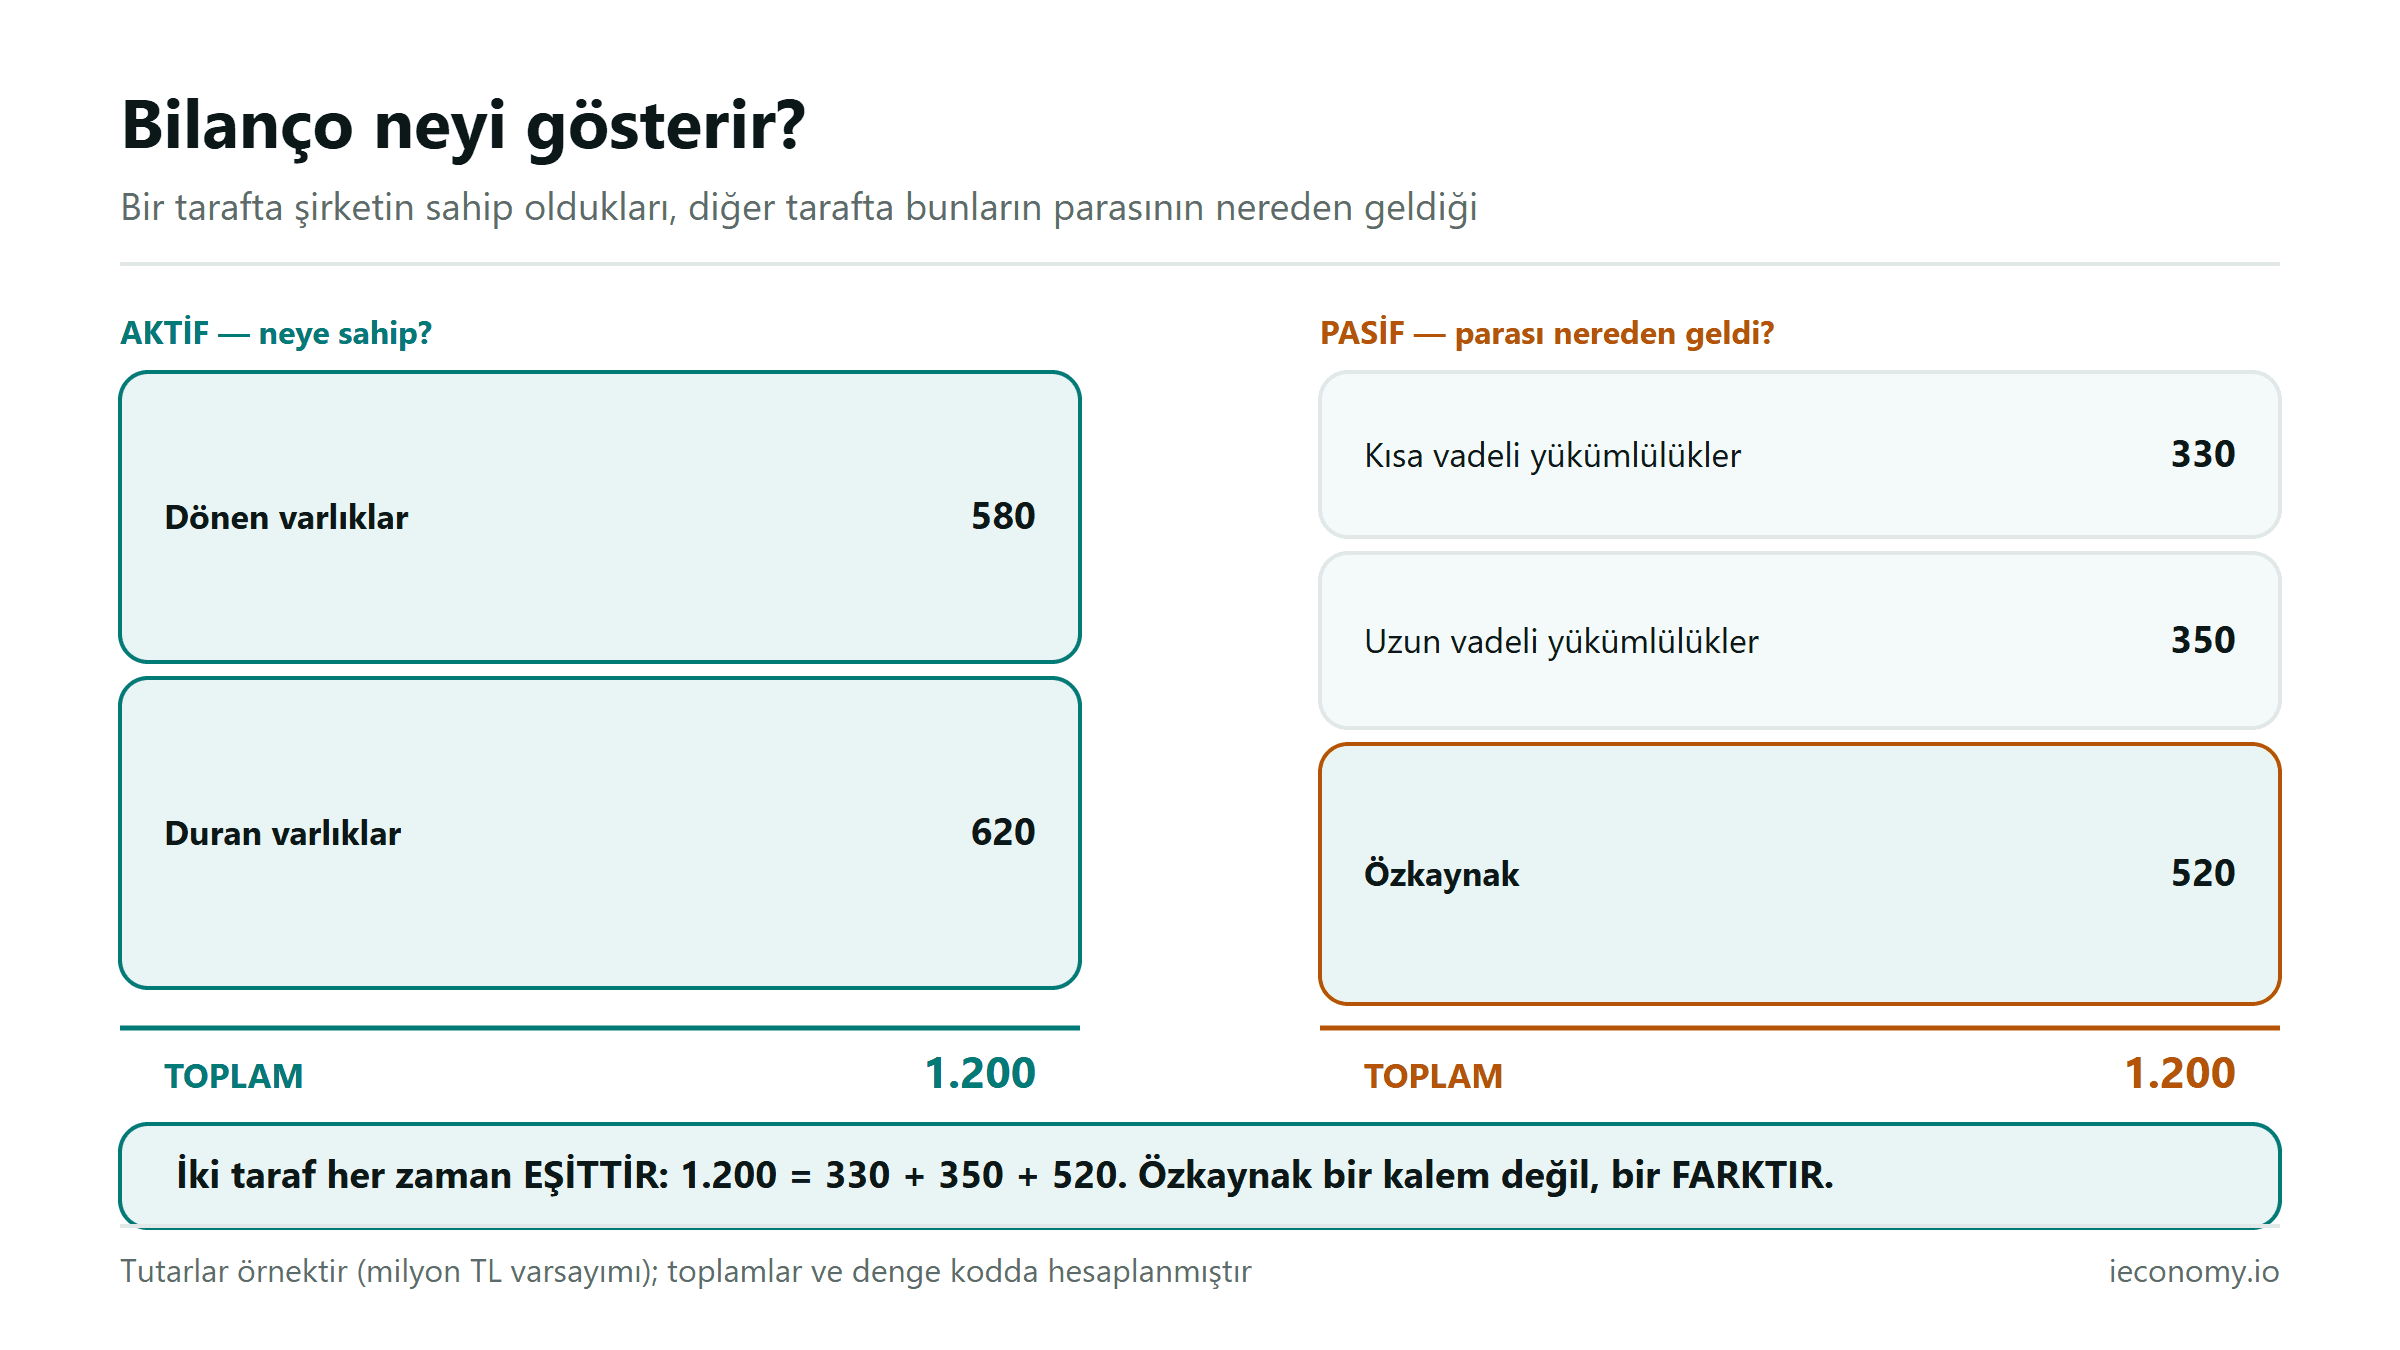
Bilanço, bir şirketin belirli bir ANDAKİ mali fotoğrafıdır. Bir tarafında şirketin neye sahip olduğu, diğer tarafında bu varlıkların parasının nereden geldiği yazar.
İki taraf her zaman eşittir ve bu bir tesadüf değil, tanımın kendisidir: her varlığın bir finansman kaynağı vardır. Ya borçla alınmıştır ya ortakların koyduğu parayla.
⚠ "An" kelimesi önemli. Bilanço bir dönemi değil, tek bir tarihi anlatır — 31 Aralık itibarıyla durum gibi. Dönem boyunca ne olduğunu gelir tablosu anlatır; ikisi farklı sorulara cevap verir.
Aktif tarafı: şirket neye sahip?
Aktif, şirketin kontrolündeki ekonomik değerlerin listesidir ve nakde dönme hızına göre sıralanır. Bu sıralama tesadüfi değildir; tablonun okunma mantığını belirler.
Dönen varlıklar bir yıl içinde nakde dönmesi beklenenlerdir: kasadaki ve bankadaki para, müşterilerden alacaklar, depodaki stoklar.
Duran varlıklar uzun vadeli olanlardır: fabrika, makine, arsa, uzun vadeli yatırımlar ve maddi olmayan haklar.
Örnek tablodaki 580 ve 620 rakamları bu iki grubun toplamı. Toplam aktif 1.200 — yani şirketin kontrolündeki bütün varlıkların defter değeri.
Defter değeri piyasa değeri değildir
Bilançodaki tutarlar muhasebe kurallarına göre kaydedilmiş değerlerdir; bugün piyasada ne edeceğini göstermez.
Yıllar önce alınmış bir arsa, bilançoda alış bedeliyle durabilir ve gerçek değerinin çok altında görünebilir. Tersi de mümkündür: değeri düşmüş bir stok, henüz değer düşüklüğü kaydedilmediyse olduğundan yüksek görünür.
Bu yüzden bilanço tek başına "şirket ne eder" sorusuna cevap vermez. Piyasa değeriyle defter değeri arasındaki ilişki değerleme oranları dersinde ele alınıyor.
Alacaklar ve stoklar neden ayrı okunur?
Dönen varlıkların hepsi aynı hızda nakde dönmez ve bu ayrım cari oranın en büyük kör noktasıdır.
Kasadaki para zaten nakittir. Müşteriden alacak, tahsil edilebilirse nakde döner — edilemezse şüpheli alacak olur. Stok ise satılabilirse nakde döner; satılamayan stok, bilançoda değer taşımaya devam etse bile ödeme gücüne katkı vermez.
Bu yüzden alacakların ve stokların dönen varlıklar içindeki payı ayrıca bakılır. Aynı cari orana sahip iki şirketten biri nakit ağırlıklı, diğeri stok ağırlıklıysa ödeme güçleri aynı değildir.
Uygulamada bunu ölçmenin yolu, stokları dışarıda bırakan daha sıkı bir orana bakmaktır: (dönen varlıklar − stoklar) ÷ kısa vadeli borç. Örnek tabloda (580 − 160) ÷ 330 = 1,27 çıkar; cari orandaki 1,76'dan belirgin biçimde düşük.
Net işletme sermayesi nedir?
Dönen varlıklardan kısa vadeli yükümlülükler çıkarıldığında kalan tutardır: örnek tabloda 580 − 330 = 250.
Anlamı şu: şirketin günlük faaliyetini döndürmek için elinde kalan tampon. Negatif olması, kısa vadeli borcun kısa vadeli varlığı aştığı ve şirketin işleyişini borç çevirerek sürdürdüğü anlamına gelir.
Negatif işletme sermayesi her zaman kötü değildir — peşin tahsil edip vadeli ödeyen bazı iş modellerinde normaldir. Yorum yine sektöre bağlıdır.
Pasif tarafı: para nereden geldi?
Pasif, aktifteki varlıkların finansman kaynağını gösterir ve iki ana gruba ayrılır: başkasının parası ve ortakların parası.
Kısa vadeli yükümlülükler bir yıl içinde ödenmesi gerekenlerdir: tedarikçiye borçlar, kısa vadeli krediler, ödenecek vergiler.
Uzun vadeli yükümlülükler vadesi bir yılı aşan borçlardır: uzun vadeli krediler, tahvil borçları.
Özkaynak ise ortakların koyduğu sermaye ile şirketin dağıtmayıp bünyesinde tuttuğu geçmiş kârlardan oluşur.
Özkaynak bir kalem değil, bir farktır
Bu, bilançoyu ilk kez okuyanın en çok kaçırdığı nokta. Özkaynak kasada duran bir para değildir; varlıklardan borçlar çıkarıldığında geriye kalan tutardır.
Örnek tabloda: 1.200 varlık − 330 kısa vadeli borç − 350 uzun vadeli borç = 520 özkaynak. Yani özkaynak, şirket bugün bütün borçlarını ödese ortaklara kalacak defter değeridir.
Pratik sonucu şu: özkaynağın büyümesi mutlaka nakit girdiği anlamına gelmez. Kâr edip dağıtmamak da, varlık değer artışı kaydetmek de özkaynağı büyütür — ama ikisinin nakit etkisi aynı değildir.
Özkaynak negatif olabilir mi?
Olabilir — ve olduğunda bilançonun en güçlü uyarı sinyallerinden biridir. Negatif özkaynak, borçların varlıkları aştığı anlamına gelir.
Örnek üzerinden: varlıklar 1.200 ve toplam borç 1.350 ise özkaynak −150 çıkar. Şirket bugün bütün varlıklarını defter değerinden satsa borçlarını kapatamaz.
Bu durum genellikle üst üste gelen zararlardan doğar: her zarar geçmiş yıllar kârlarını eritir, tükendiğinde sermayeye dokunur. Türk Ticaret Kanunu sermaye kaybı ve borca batıklık için ayrı yükümlülükler öngörür.
⚠ Negatif özkaynak tek başına "iflas" demek değildir, ama tek başına geçiştirilecek bir kalem de değildir. Böyle bir tabloda dipnotlar ve denetçi görüşü mutlaka okunur.
Borç her zaman kötü müdür?
Hayır — ve bu, oran okumanın en sık yapılan hatası. Borç bir finansman aracıdır; sorun borcun varlığı değil, taşınabilirliği.
Düzenli ve öngörülebilir nakit akışı üreten bir şirket yüksek borcu rahat taşıyabilir; nakit akışı dalgalı bir şirket için aynı oran ağırdır. Bu yüzden borç oranı, nakit akış tablosuyla birlikte okunmadan yorumlanmaz.
İkinci bir ayrım borcun vadesinde: aynı toplam borcun kısa vadeye yığılmış olması ile uzun vadeye yayılmış olması çok farklı iki risktir. Bilanço bu ayrımı zaten iki ayrı satırda verir.
Bilançodan hangi sorular cevaplanır?
Ham tutarlar tek başına az şey söyler. Anlam, kalemler birbirine bölündüğünde çıkar.
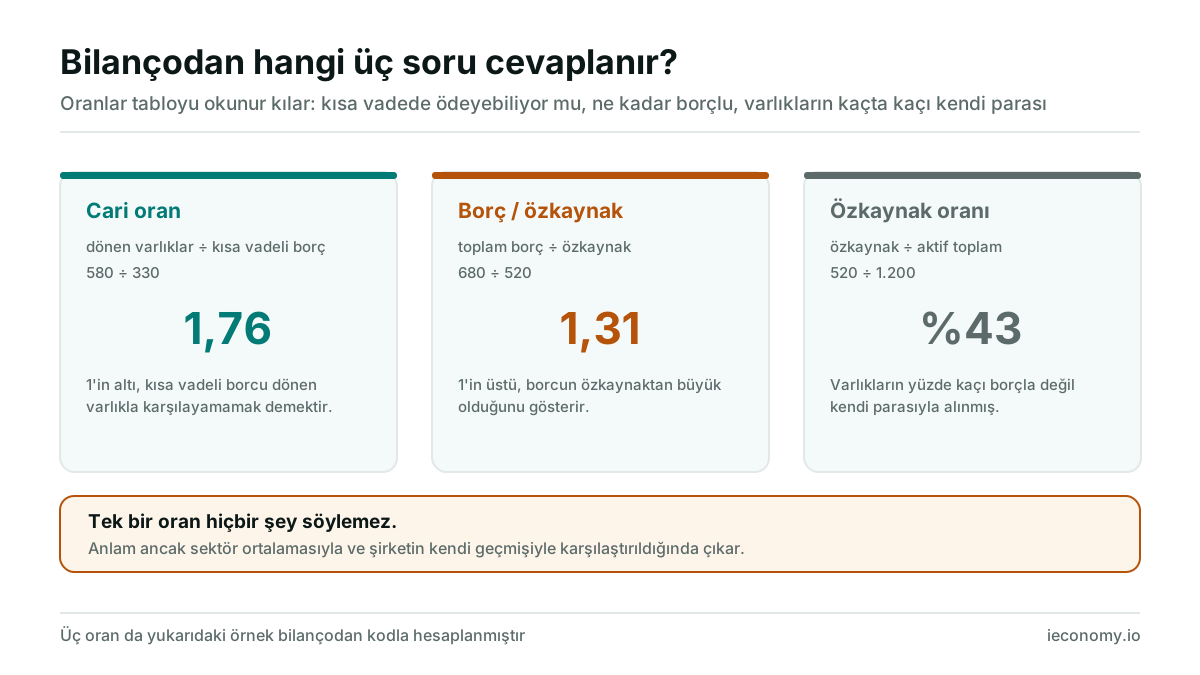
Cari oran kısa vadeli borcu dönen varlıkla karşılayabilme gücünü ölçer: 580 ÷ 330 = 1,76. Birin altına inmesi, bir yıl içinde ödenecek borcun bir yıl içinde nakde dönecek varlıktan büyük olduğu anlamına gelir.
Borç / özkaynak oranı finansmanın ne kadarının borçla yapıldığını gösterir: 680 ÷ 520 = 1,31. Birin üstü, borcun ortakların parasından büyük olduğunu söyler.
Özkaynak oranı varlıkların yüzde kaçının borçsuz olduğunu verir: 520 ÷ 1.200 = %43.
⚠ Üçünün de tek başına bir "iyi" değeri yoktur. Perakende ile sanayi, bankacılık ile teknoloji birbirinden çok farklı yapılarda çalışır; anlam ancak aynı sektörle ve şirketin kendi geçmişiyle karşılaştırıldığında çıkar.
Bilanço tek başına yeterli mi?
Hayır. Bilanço bir andır; şirketin o yıl para kazanıp kazanmadığını gelir tablosu, kasasına gerçekten nakit girip girmediğini nakit akış tablosu anlatır.
Kâr eden bir şirket nakit sıkıntısına düşebilir: satış yapılmış ama tahsil edilmemişse gelir tablosunda kâr görünürken kasada para olmaz. Bu ayrım, üç tabloyu birlikte okumanın tek sebebidir.
Üçü birlikte KAP'ta yayımlanır ve halka açık şirketler için herkese açıktır.
Tek bir bilanço değil, ARDIŞIK bilançolar okunur
Bir bilanço tek başına bir fotoğraftır; hareket ancak iki fotoğraf yan yana konduğunda görünür. Bu yüzden pratikte aynı şirketin ardışık dönemleri karşılaştırılır.
Bakılacak şey mutlak tutarlar değil, yön ve hız. Borç artarken özkaynak da artıyor mu? Stoklar satışlardan hızlı mı büyüyor? Alacaklar, ciro artışının ötesinde mi şişiyor?
Son iki soru özellikle uyarıcıdır: stokun satıştan, alacağın cirodan hızlı büyümesi çoğu zaman satışın yavaşladığına ya da tahsilatın zorlaştığına işaret eder — ve ikisi de bilançonun tek bir anlık görüntüsünde fark edilemez.
Enflasyonun yüksek olduğu dönemlerde ek bir dikkat gerekir: tutarlar nominal olarak büyürken reel olarak küçülüyor olabilir. Enflasyon dersi bu ayrımı anlatıyor.
Bilanço nereden ve ne zaman bulunur?
Halka açık şirketlerin finansal tabloları Kamuyu Aydınlatma Platformu'nda (KAP) yayımlanır. Erişim ücretsizdir ve şirketin kendi yatırımcı ilişkileri sayfasında da bulunur.
Açıklama takvimi dönemseldir: yılın çeyreklerini izleyen belirli bir süre içinde bildirilir. Bu takvimin nasıl işlediği ve açıklama dönemlerinde nelere bakıldığı bilanço sezonu dersinde anlatılıyor.
Bağımsız denetim raporu neden okunur?
Finansal tablolarla birlikte bağımsız denetçi görüşü de yayımlanır ve bu görüş, tabloların ne kadar güvenle okunabileceğini söyler.
Görüşün türü — olumlu, sınırlı olumlu, olumsuz ya da görüş bildirmekten kaçınma — tek başına önemli bir sinyaldir. Ayrıca "önemli konular" bölümü, denetçinin en çok zaman ayırdığı kalemleri gösterir; bu, tablonun neresine dikkat edileceğine dair doğrudan bir ipucudur.
Dipnotlar tablonun neresidir?
Finansal tabloların sayısal kısmı buzdağının görünen yüzüdür; dipnotlar hangi muhasebe tercihlerinin yapıldığını ve tek satıra sıkışmış kalemlerin içinde ne olduğunu anlatır.
Yatırımcı açısından en çok bilgi taşıyan dipnotlar şunlar: borçların vade dağılımı ve para cinsi, şüpheli alacak karşılıkları, stok değer düşüklüğü, ilişkili taraf işlemleri ve bilanço tarihinden sonra ortaya çıkan önemli olaylar.
Özellikle borcun para cinsi kritik bir ayrıntıdır: döviz cinsi borcu olan bir şirketin bilançosu kur hareketinden doğrudan etkilenir. Mekanizma devalüasyon ve değer kaybı dersinde anlatılıyor.
İlişkili taraf işlemleri de ayrı bir dikkat ister: şirketin ortakları ya da bağlı şirketleriyle yaptığı işlemler, piyasa koşullarından farklı olabilir ve tabloyu olduğundan iyi gösterebilir.
Yatırımcı bilançoya neden bakar?
Bir hisse senedi bir şirketin ortaklık payıdır; dolayısıyla o şirketin mali yapısı fiyatın arkasındaki gerçekliktir. Hisse senedi dersinde bu bağ anlatılıyor.
Bilanço üç soruya doğrudan cevap verir: şirket kısa vadede ödeme güçlüğüne düşer mi, borç yükü taşınabilir mi, ve büyüme borçla mı özkaynakla mı finanse ediliyor?
Değerleme tarafı ise ayrı bir iştir: bilanço kalemleri fiyata bölündüğünde ortaya çıkan oranlar değerleme oranları dersinde, temettü kapasitesi temettü dersinde ele alınıyor.
⚠ Bu sayfa hiçbir şirket hakkında değerlendirme yapmaz ve yatırım tavsiyesi içermez. Tablodaki tutarlar örnektir; gerçek bir şirketin verisi değildir.
Özet
Bilanço bir şirketin belirli bir andaki fotoğrafıdır: aktif tarafta neye sahip olduğu, pasif tarafta bu varlıkların parasının nereden geldiği. İki taraf tanım gereği eşittir ve özkaynak bir kalem değil, varlıklardan borçlar çıkınca kalan farktır. Ham tutarlar az şey söyler; anlam cari oran, borç-özkaynak ve özkaynak oranı gibi bölmelerle ve bunların sektör ile şirket geçmişine göre konumuyla çıkar. Bilanço bir andır — dönemi gelir tablosu, nakdi ise nakit akış tablosu anlatır.
Sık sorulan sorular
Bilanço nedir?
Bir şirketin belirli bir tarihteki mali durumunu gösteren tablodur. Bir tarafında şirketin sahip olduğu varlıklar (aktif), diğer tarafında bu varlıkların finansman kaynağı (pasif) yer alır. İki taraf her zaman birbirine eşittir.
Aktif ve pasif ne demek?
Aktif, şirketin kontrolündeki varlıkların listesidir ve nakde dönme hızına göre dönen ile duran varlıklar olarak ayrılır. Pasif, bu varlıkların parasının nereden geldiğini gösterir: kısa vadeli yükümlülükler, uzun vadeli yükümlülükler ve özkaynak. Aktif toplamı her zaman pasif toplamına eşittir.
Özkaynak nedir?
Varlıklardan bütün borçlar çıkarıldığında ortaklara kalan tutardır. Kasada duran bir para değil, bir farktır. Ortakların koyduğu sermaye ile şirketin dağıtmayıp bünyesinde tuttuğu geçmiş kârlardan oluşur.
Bilanço nasıl okunur?
Önce iki tarafın toplamı karşılaştırılır — eşit olmak zorundadır. Sonra dönen varlıklar ile kısa vadeli borçlar (cari oran), toplam borç ile özkaynak, ve özkaynak ile toplam aktif oranlanır. Ham tutarlar değil, bu oranlar ve bunların sektör ile şirket geçmişine göre konumu anlam taşır.
Bilanço ile gelir tablosu arasındaki fark nedir?
Bilanço belirli bir ANI gösterir: o tarihte neye sahip olunduğu ve parasının nereden geldiği. Gelir tablosu ise bir DÖNEMİ gösterir: o çeyrek veya yıl boyunca ne kadar gelir elde edildiği ve ne kadar kâr kaldığı. Nakit akış tablosu ise kasaya gerçekten para girip girmediğini anlatır.
Şirket bilançoları nereden bulunur?
Halka açık şirketlerin finansal tabloları Kamuyu Aydınlatma Platformu'nda (KAP) ücretsiz yayımlanır. Şirketlerin kendi yatırımcı ilişkileri sayfalarında da bulunur. Tablolarla birlikte bağımsız denetim raporu da açıklanır.
Defter değeri ile piyasa değeri aynı mı?
Hayır. Bilançodaki tutarlar muhasebe kurallarına göre kaydedilmiş değerlerdir; bugün piyasada ne edeceğini göstermez. Yıllar önce alınmış bir varlık alış bedeliyle durabilir ve gerçek değerinin çok altında görünebilir.
Kaynaklar
iEconomy Akademi
Bu yazı şu kademenin bir dersi: Borsa ve hisse · Ders 5/8
İlgili Haberler
Stopaj Nedir? Borsa Kazancında Vergi Nasıl İşler?
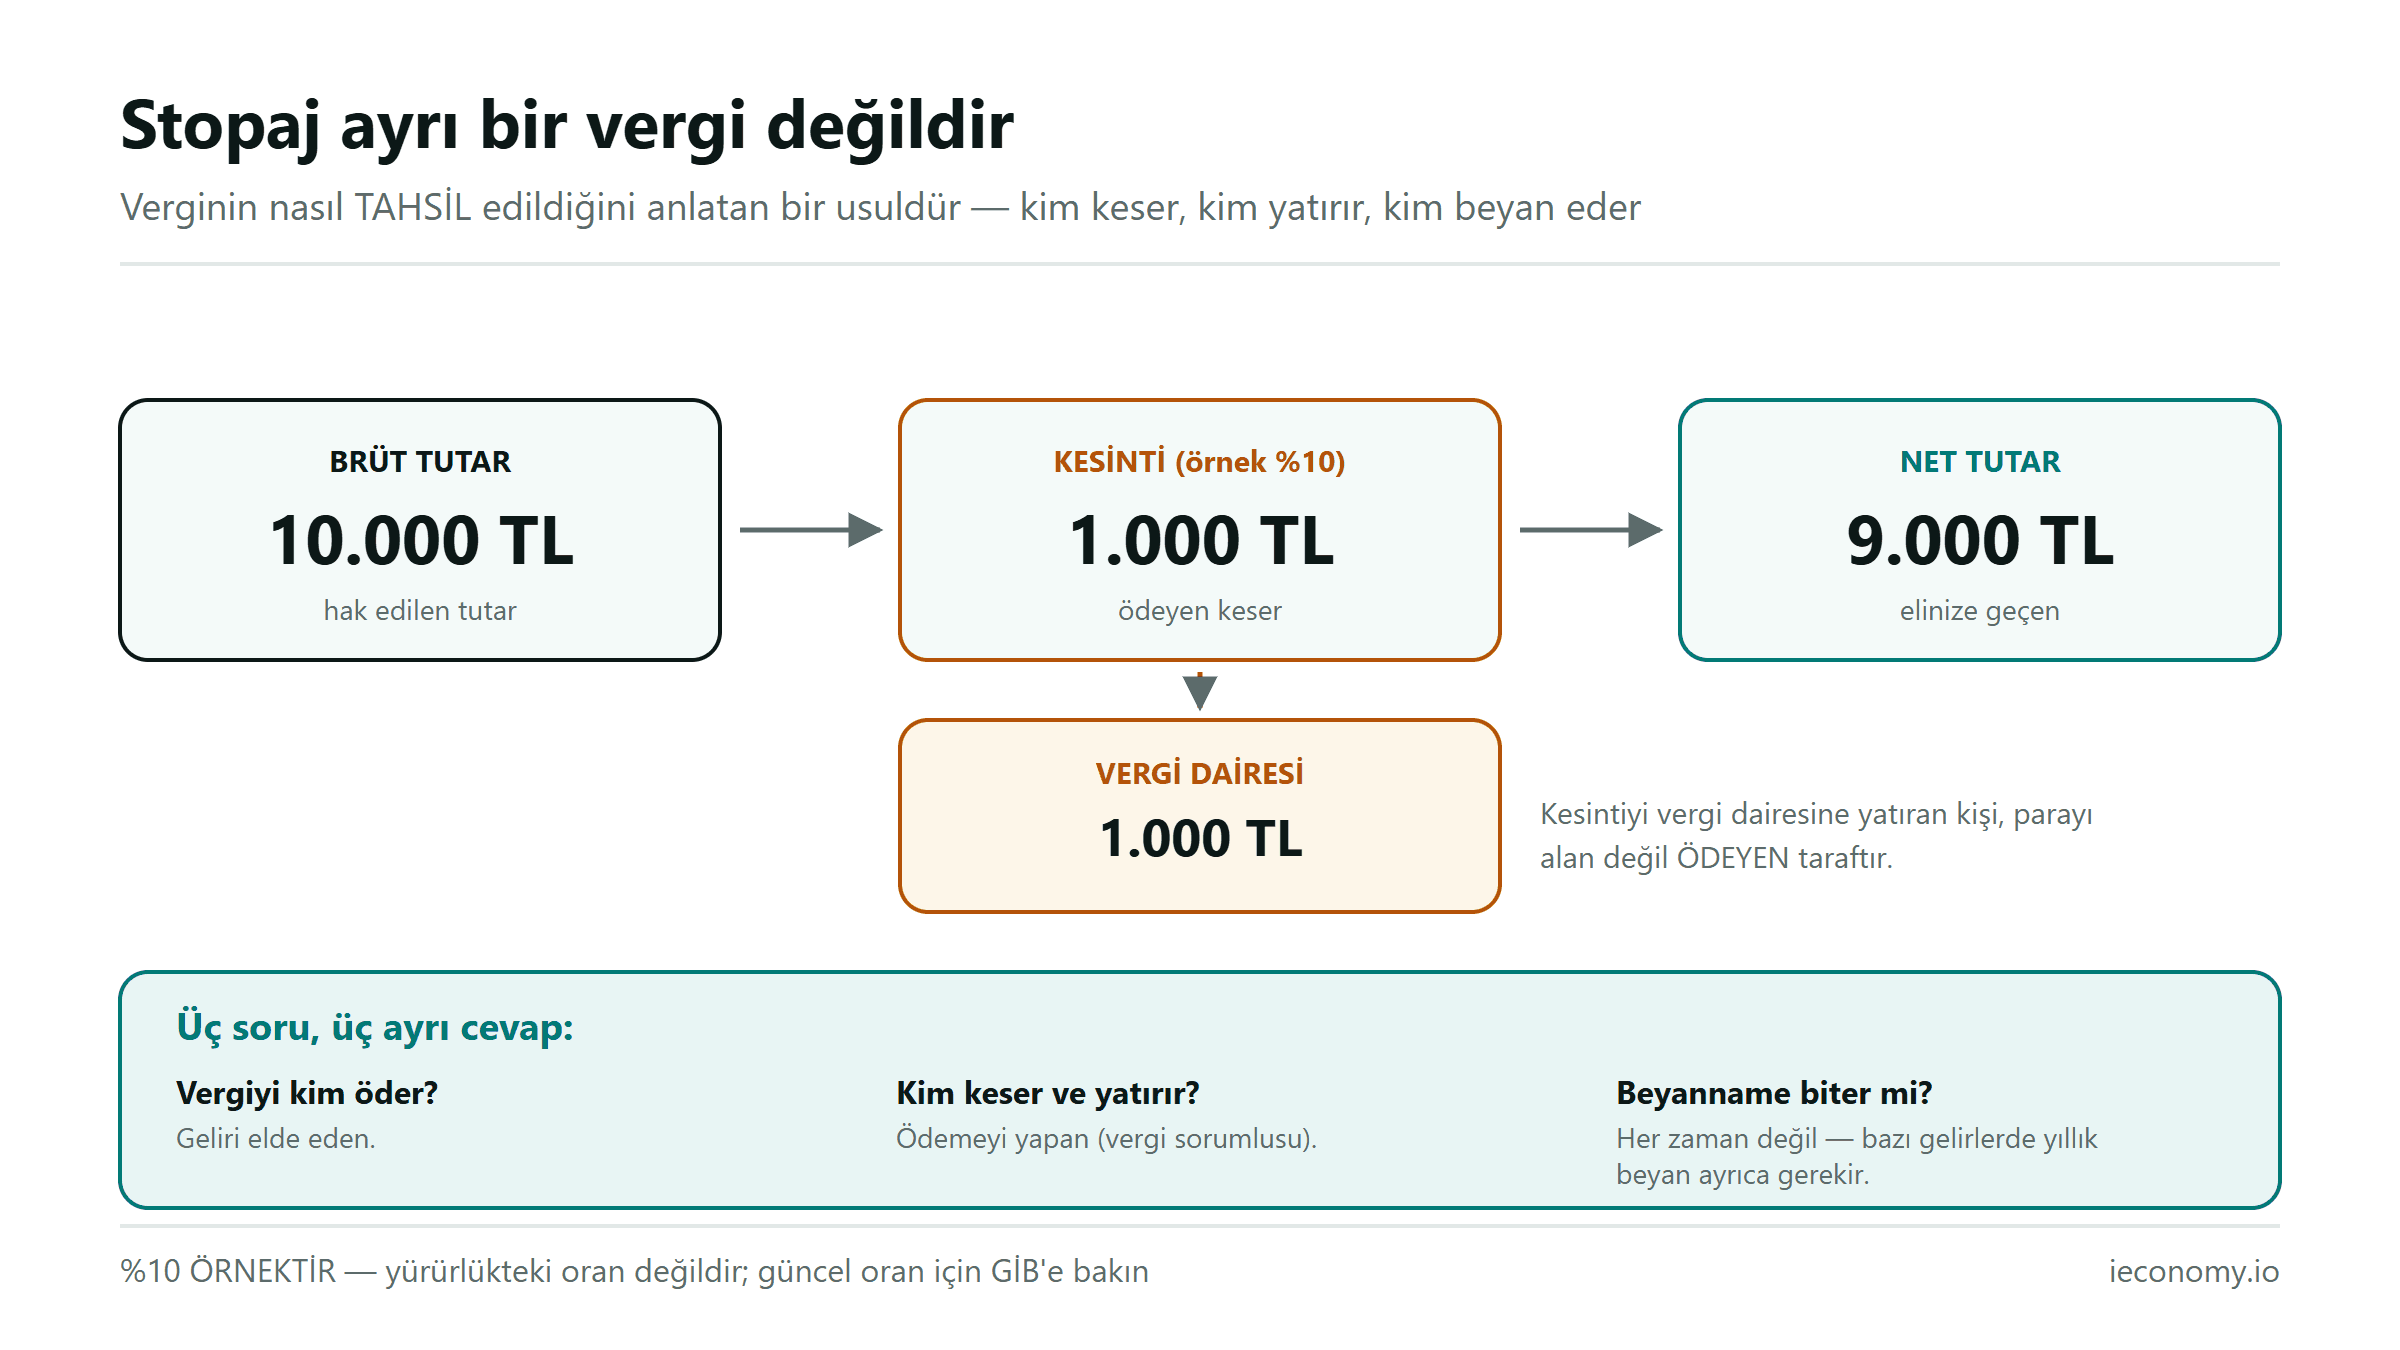
Stopaj ayrı bir vergi değil, bir tahsil usulüdür: vergiyi geliri elde eden öder, keseni ödeyen taraftır. Borsa kazancında nasıl işler, beyan gerekir mi?
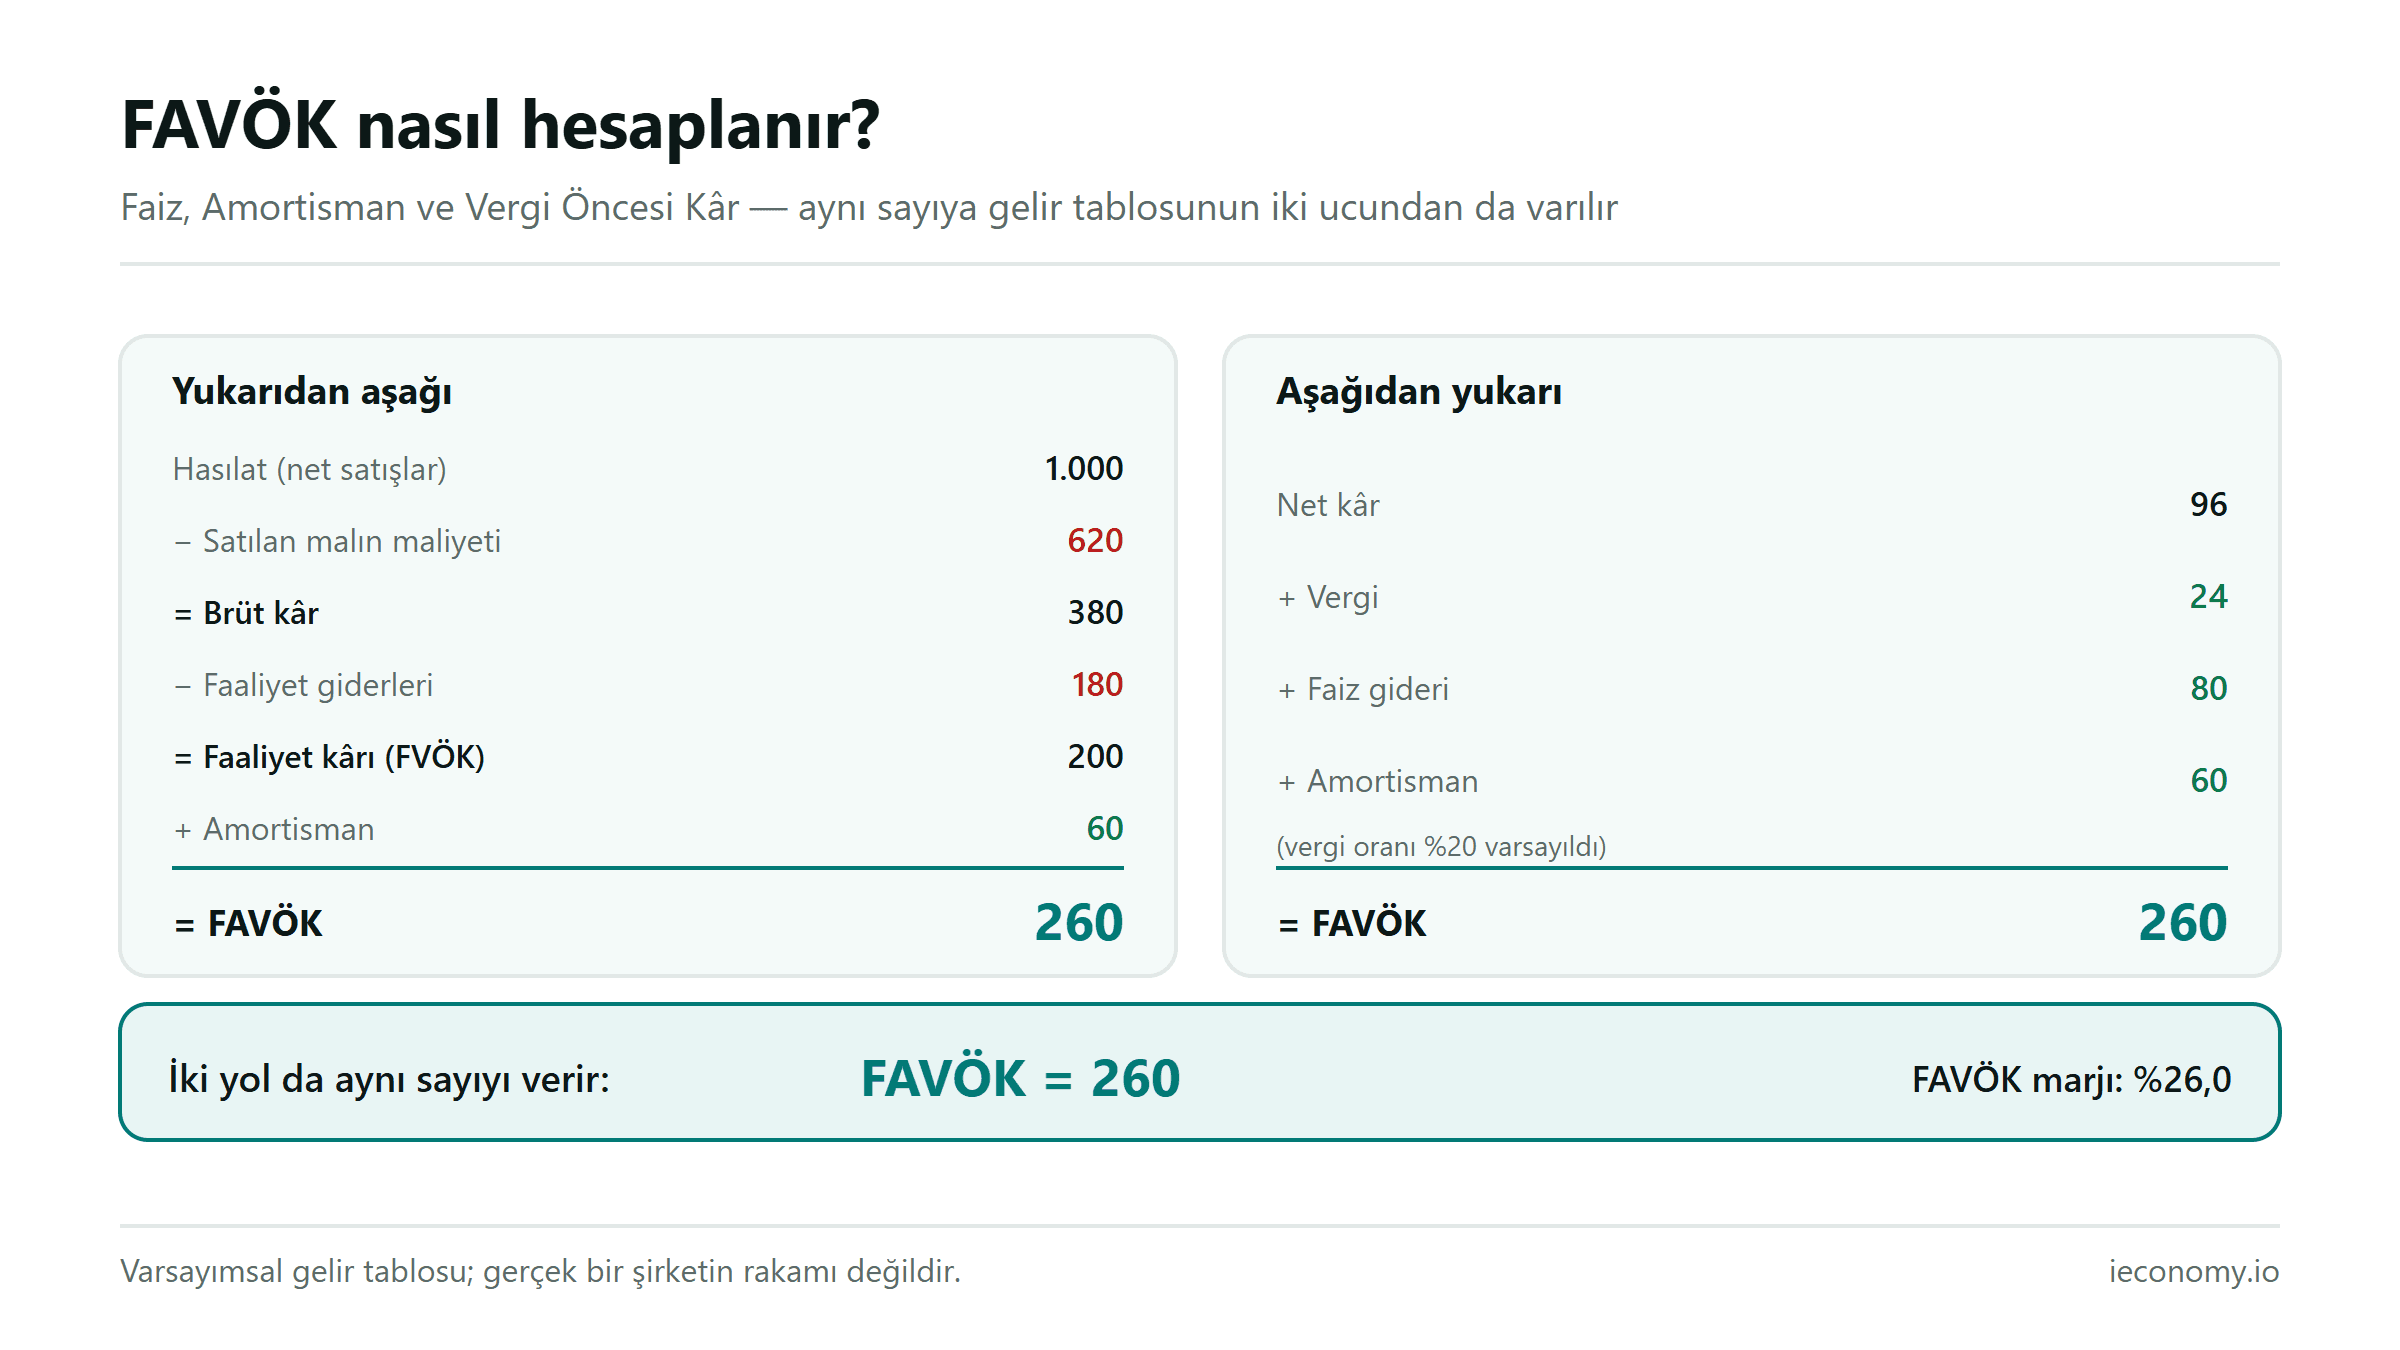
FAVÖK, F/K, PD/DD: Hisse Değerleme Oranları
FAVÖK nedir, nasıl hesaplanır? F/K oranı kaç olmalı, PD/DD ne anlatır? Dört temel oranın hesabı, okunuşu ve her birinin gizlediği şey.
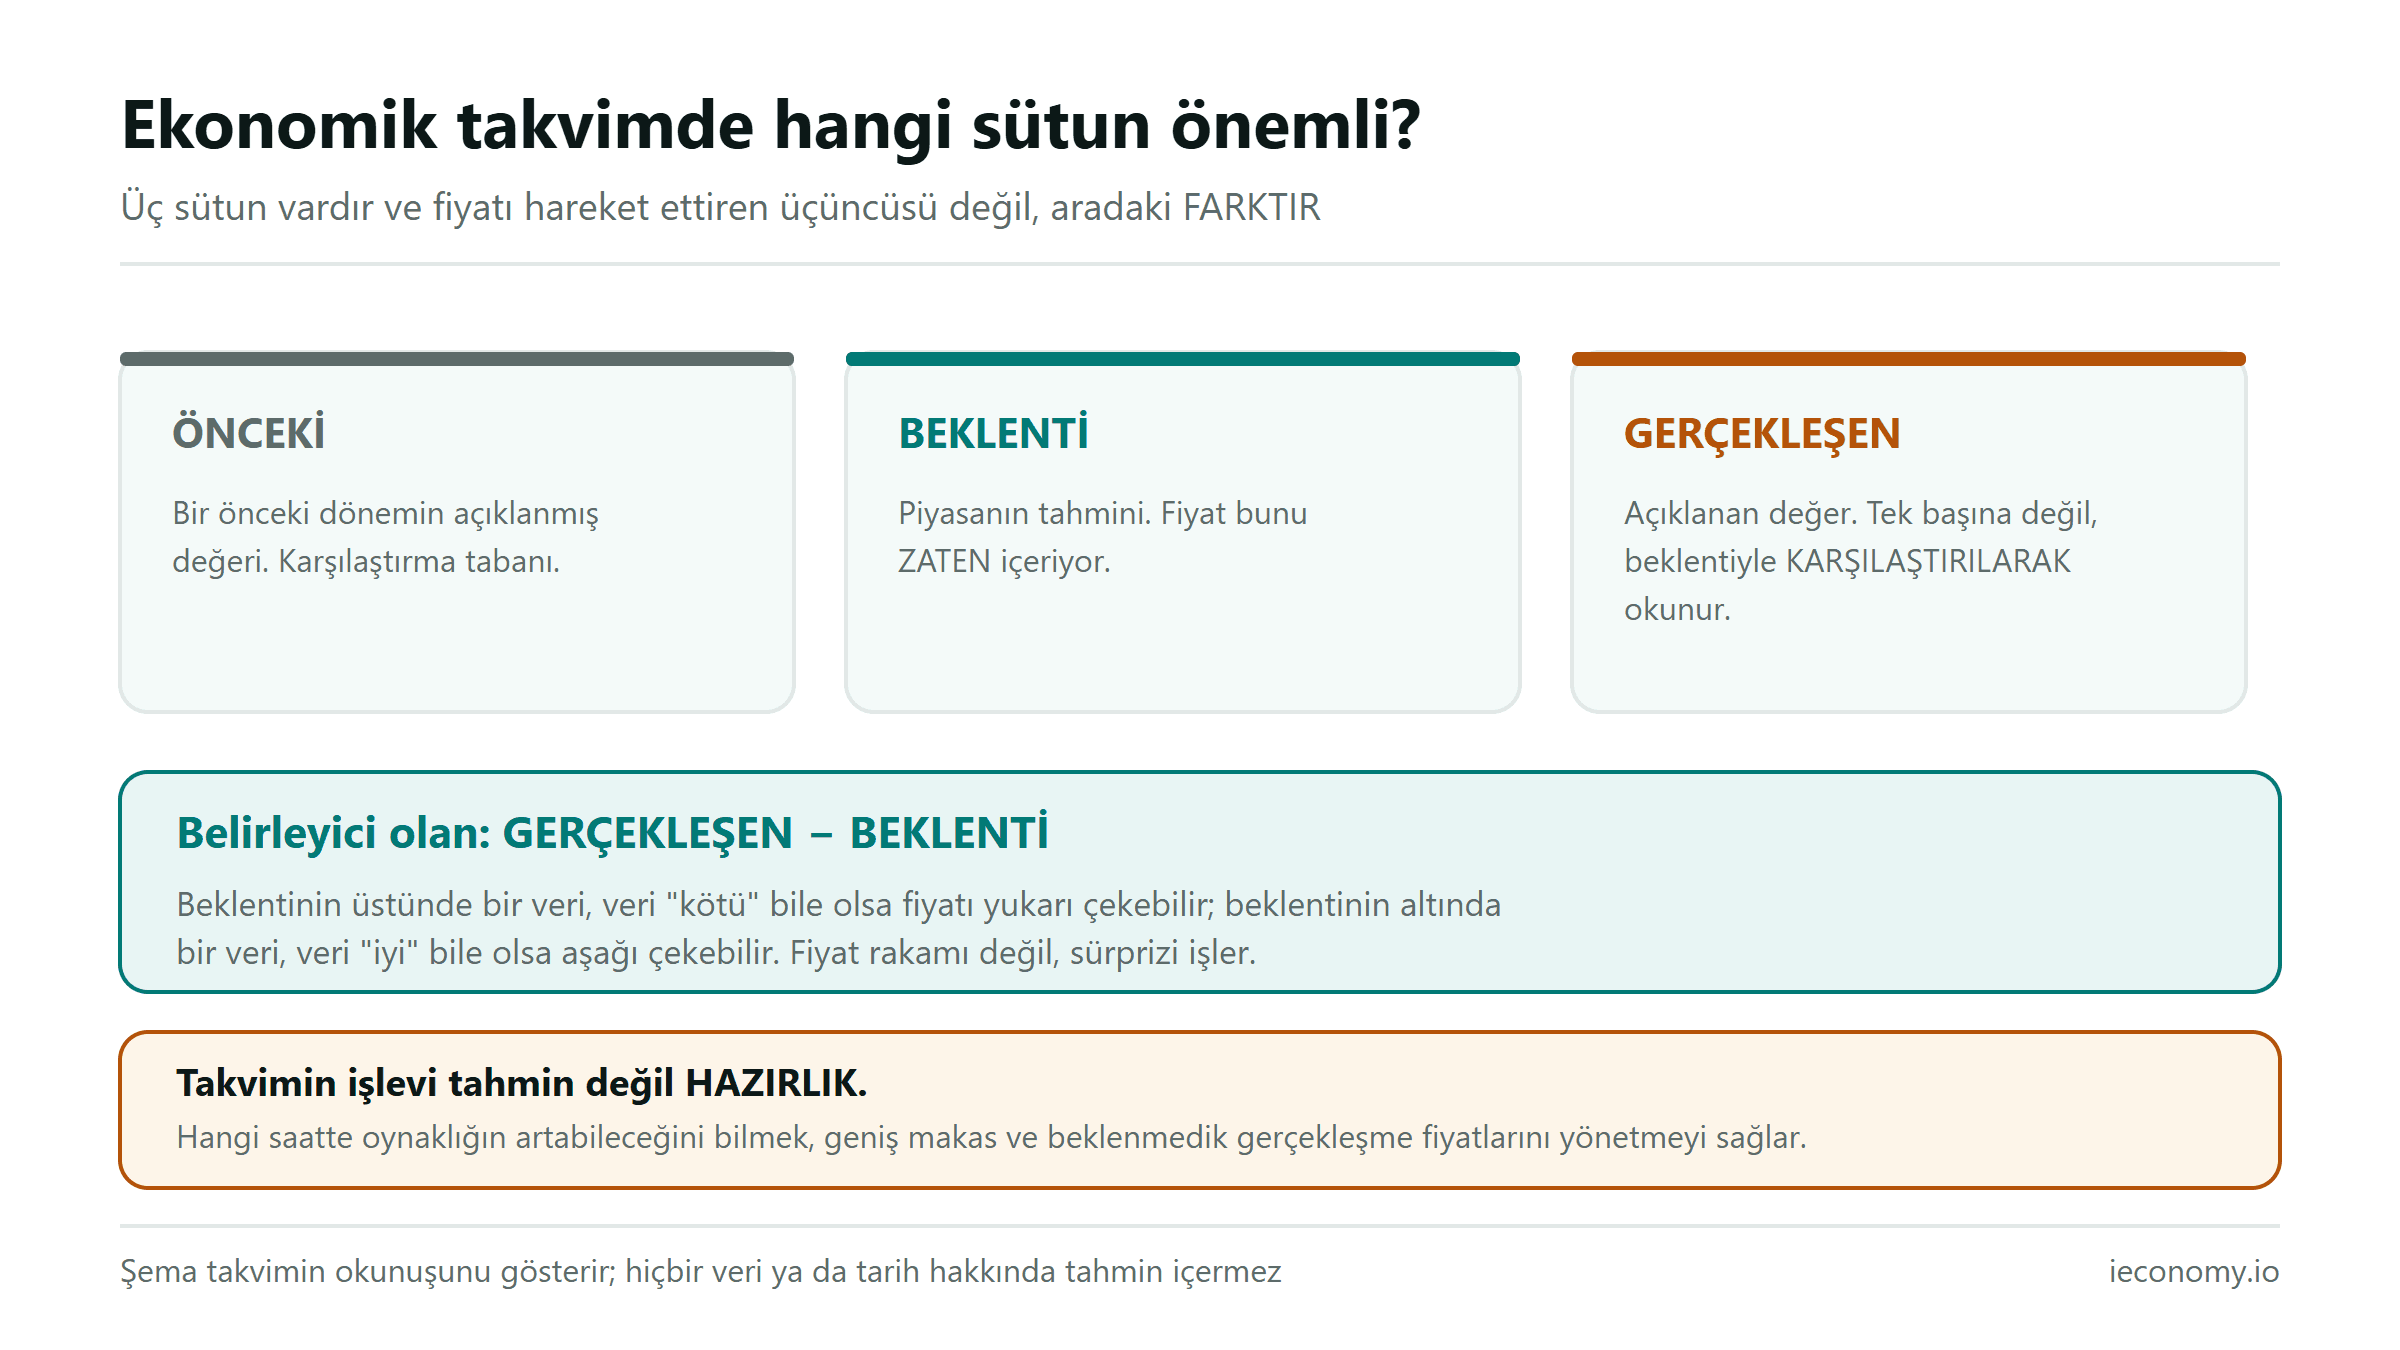
Ekonomik Takvim: Borsada Veri Günleri ve Beklenti
Ekonomik takvimde üç sütun vardır ve fiyatı hareket ettiren gerçekleşen rakam değil, gerçekleşen ile beklenti arasındaki farktır. Takvim tahmin değil hazırlık aracıdır.
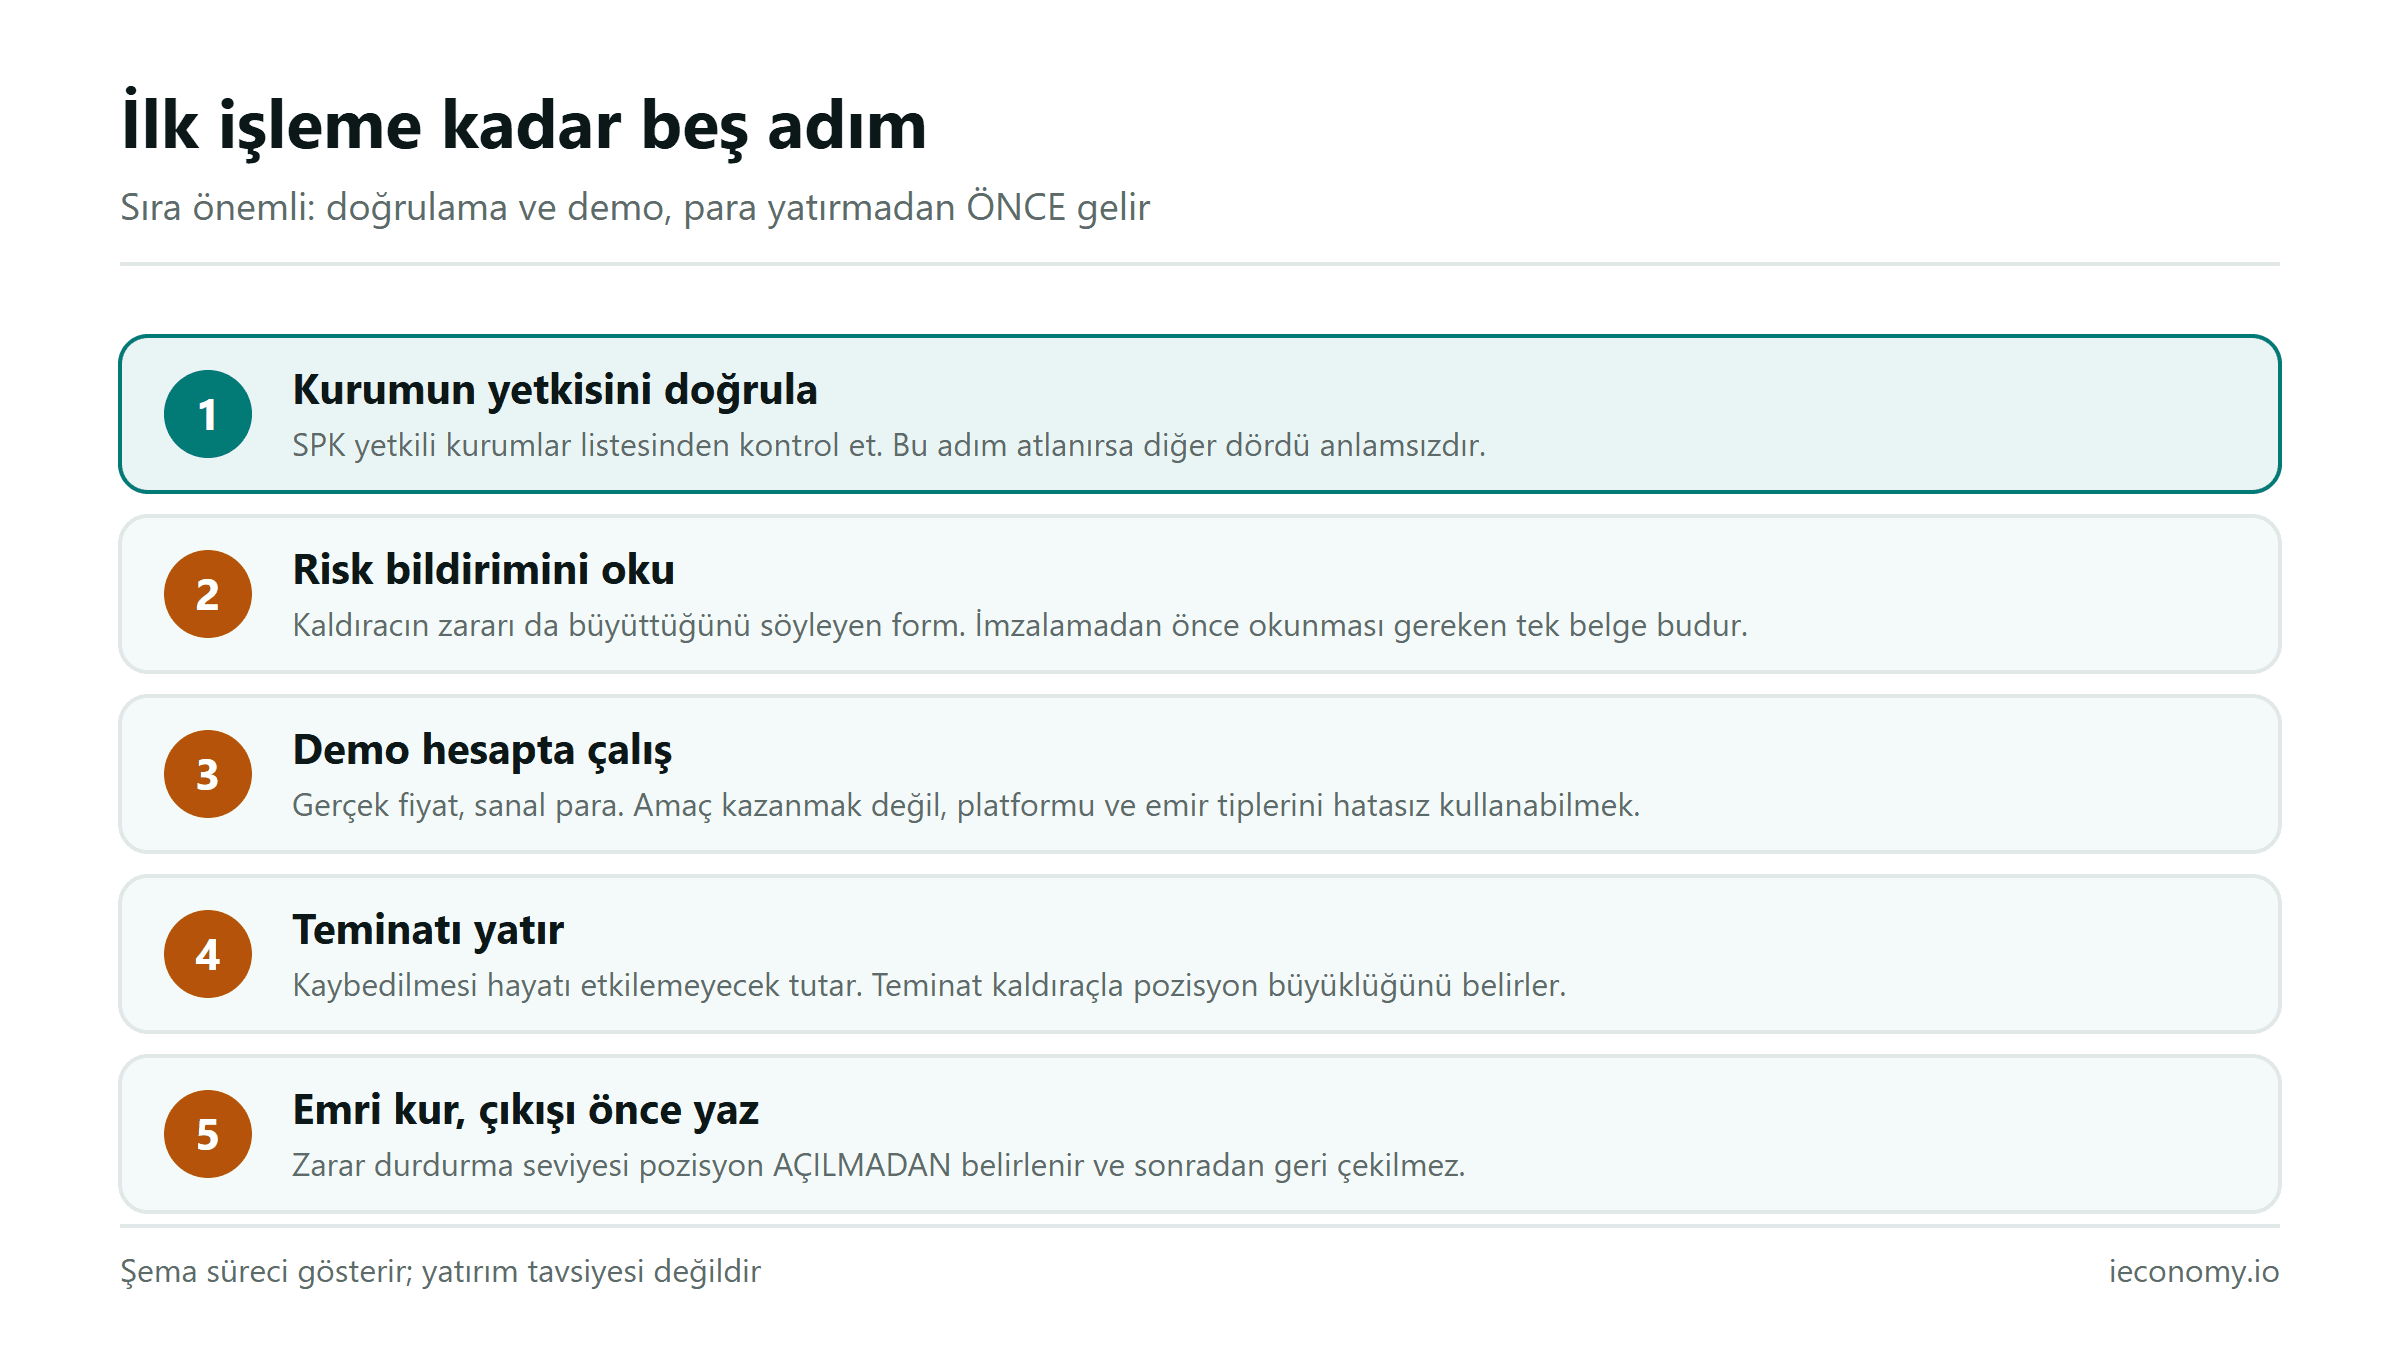
Forex Nasıl Oynanır? Demo Hesap ve İlk İşlem
Forex nasıl oynanır sorusunun cevabı bir strateji değil, bir sıra: kurum doğrulama, demo hesap, teminat ve çıkışı önceden yazılmış ilk emir.
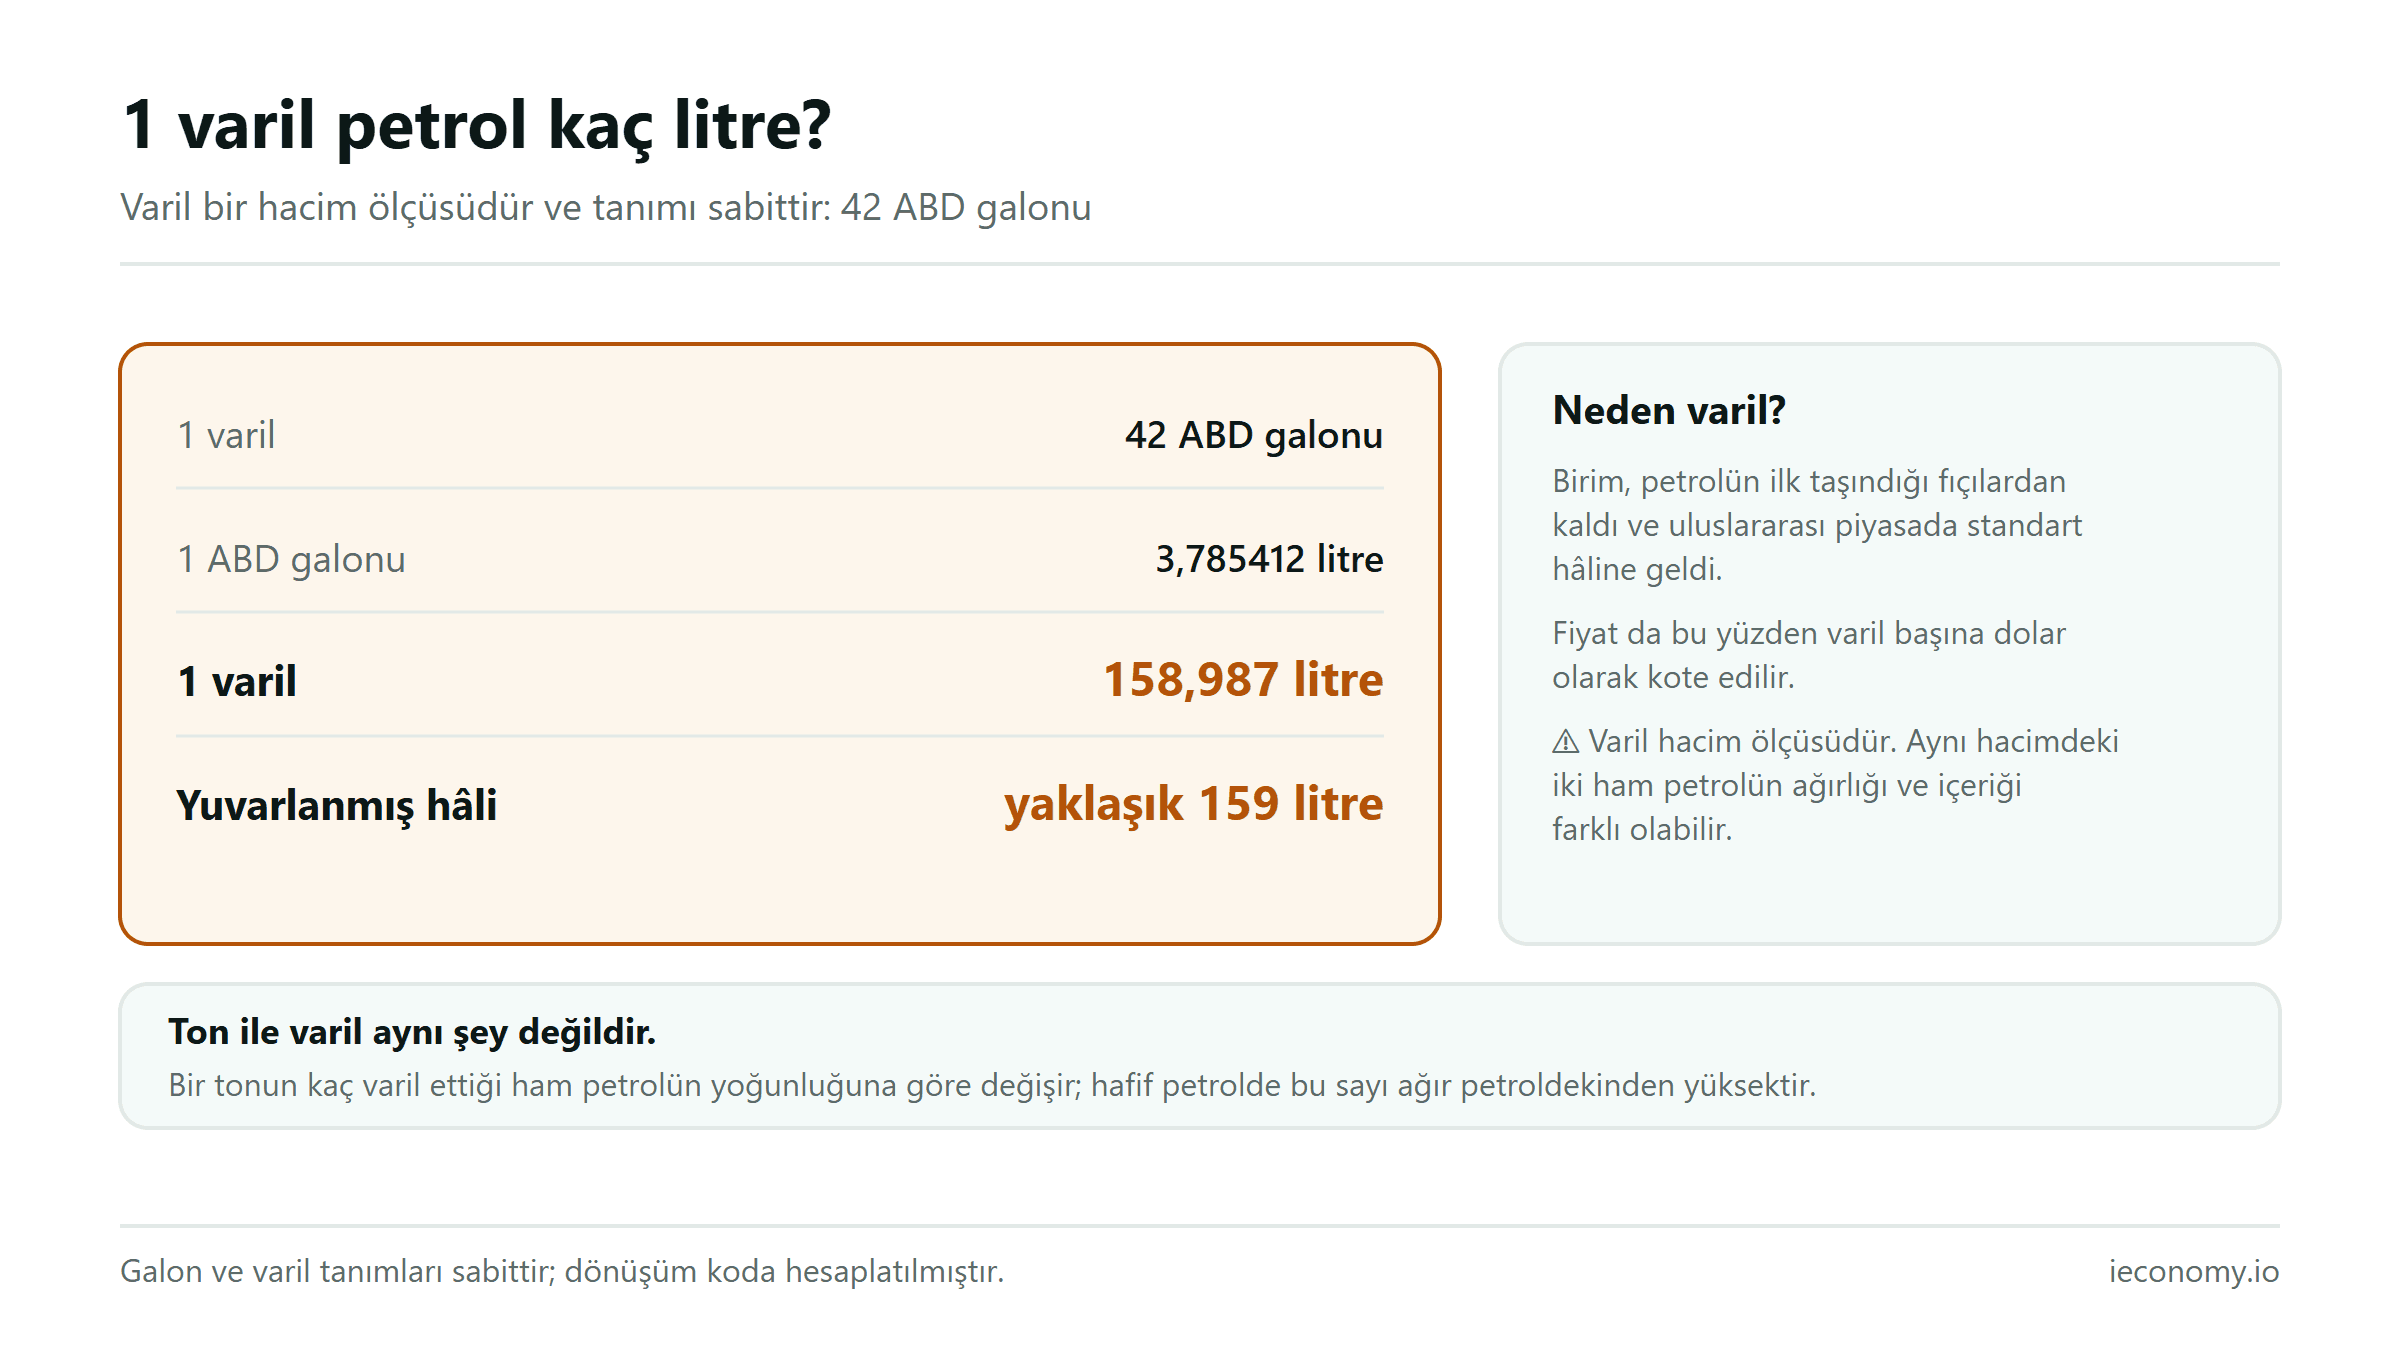
Brent Petrol Nedir? Varil, WTI Farkı ve Fiyatı
Brent petrol nedir, 1 varil kaç litredir? Brent ile WTI arasındaki fark, petrol fiyatını belirleyen kanallar ve yatırım yollarının maliyeti.
Tfx Target nedir? Tfx Target Hesabı Açmak
Tfx Target, haftanın beş günü, günün yirmi dört saati rahatlıkla altın ve döviz alıp satmanızı sağlayan bir sistemdir. Banka bunun için...